Vay tiêu dùng 2026: Cú hích từ liên kết bán lẻ và xu hướng BNPL
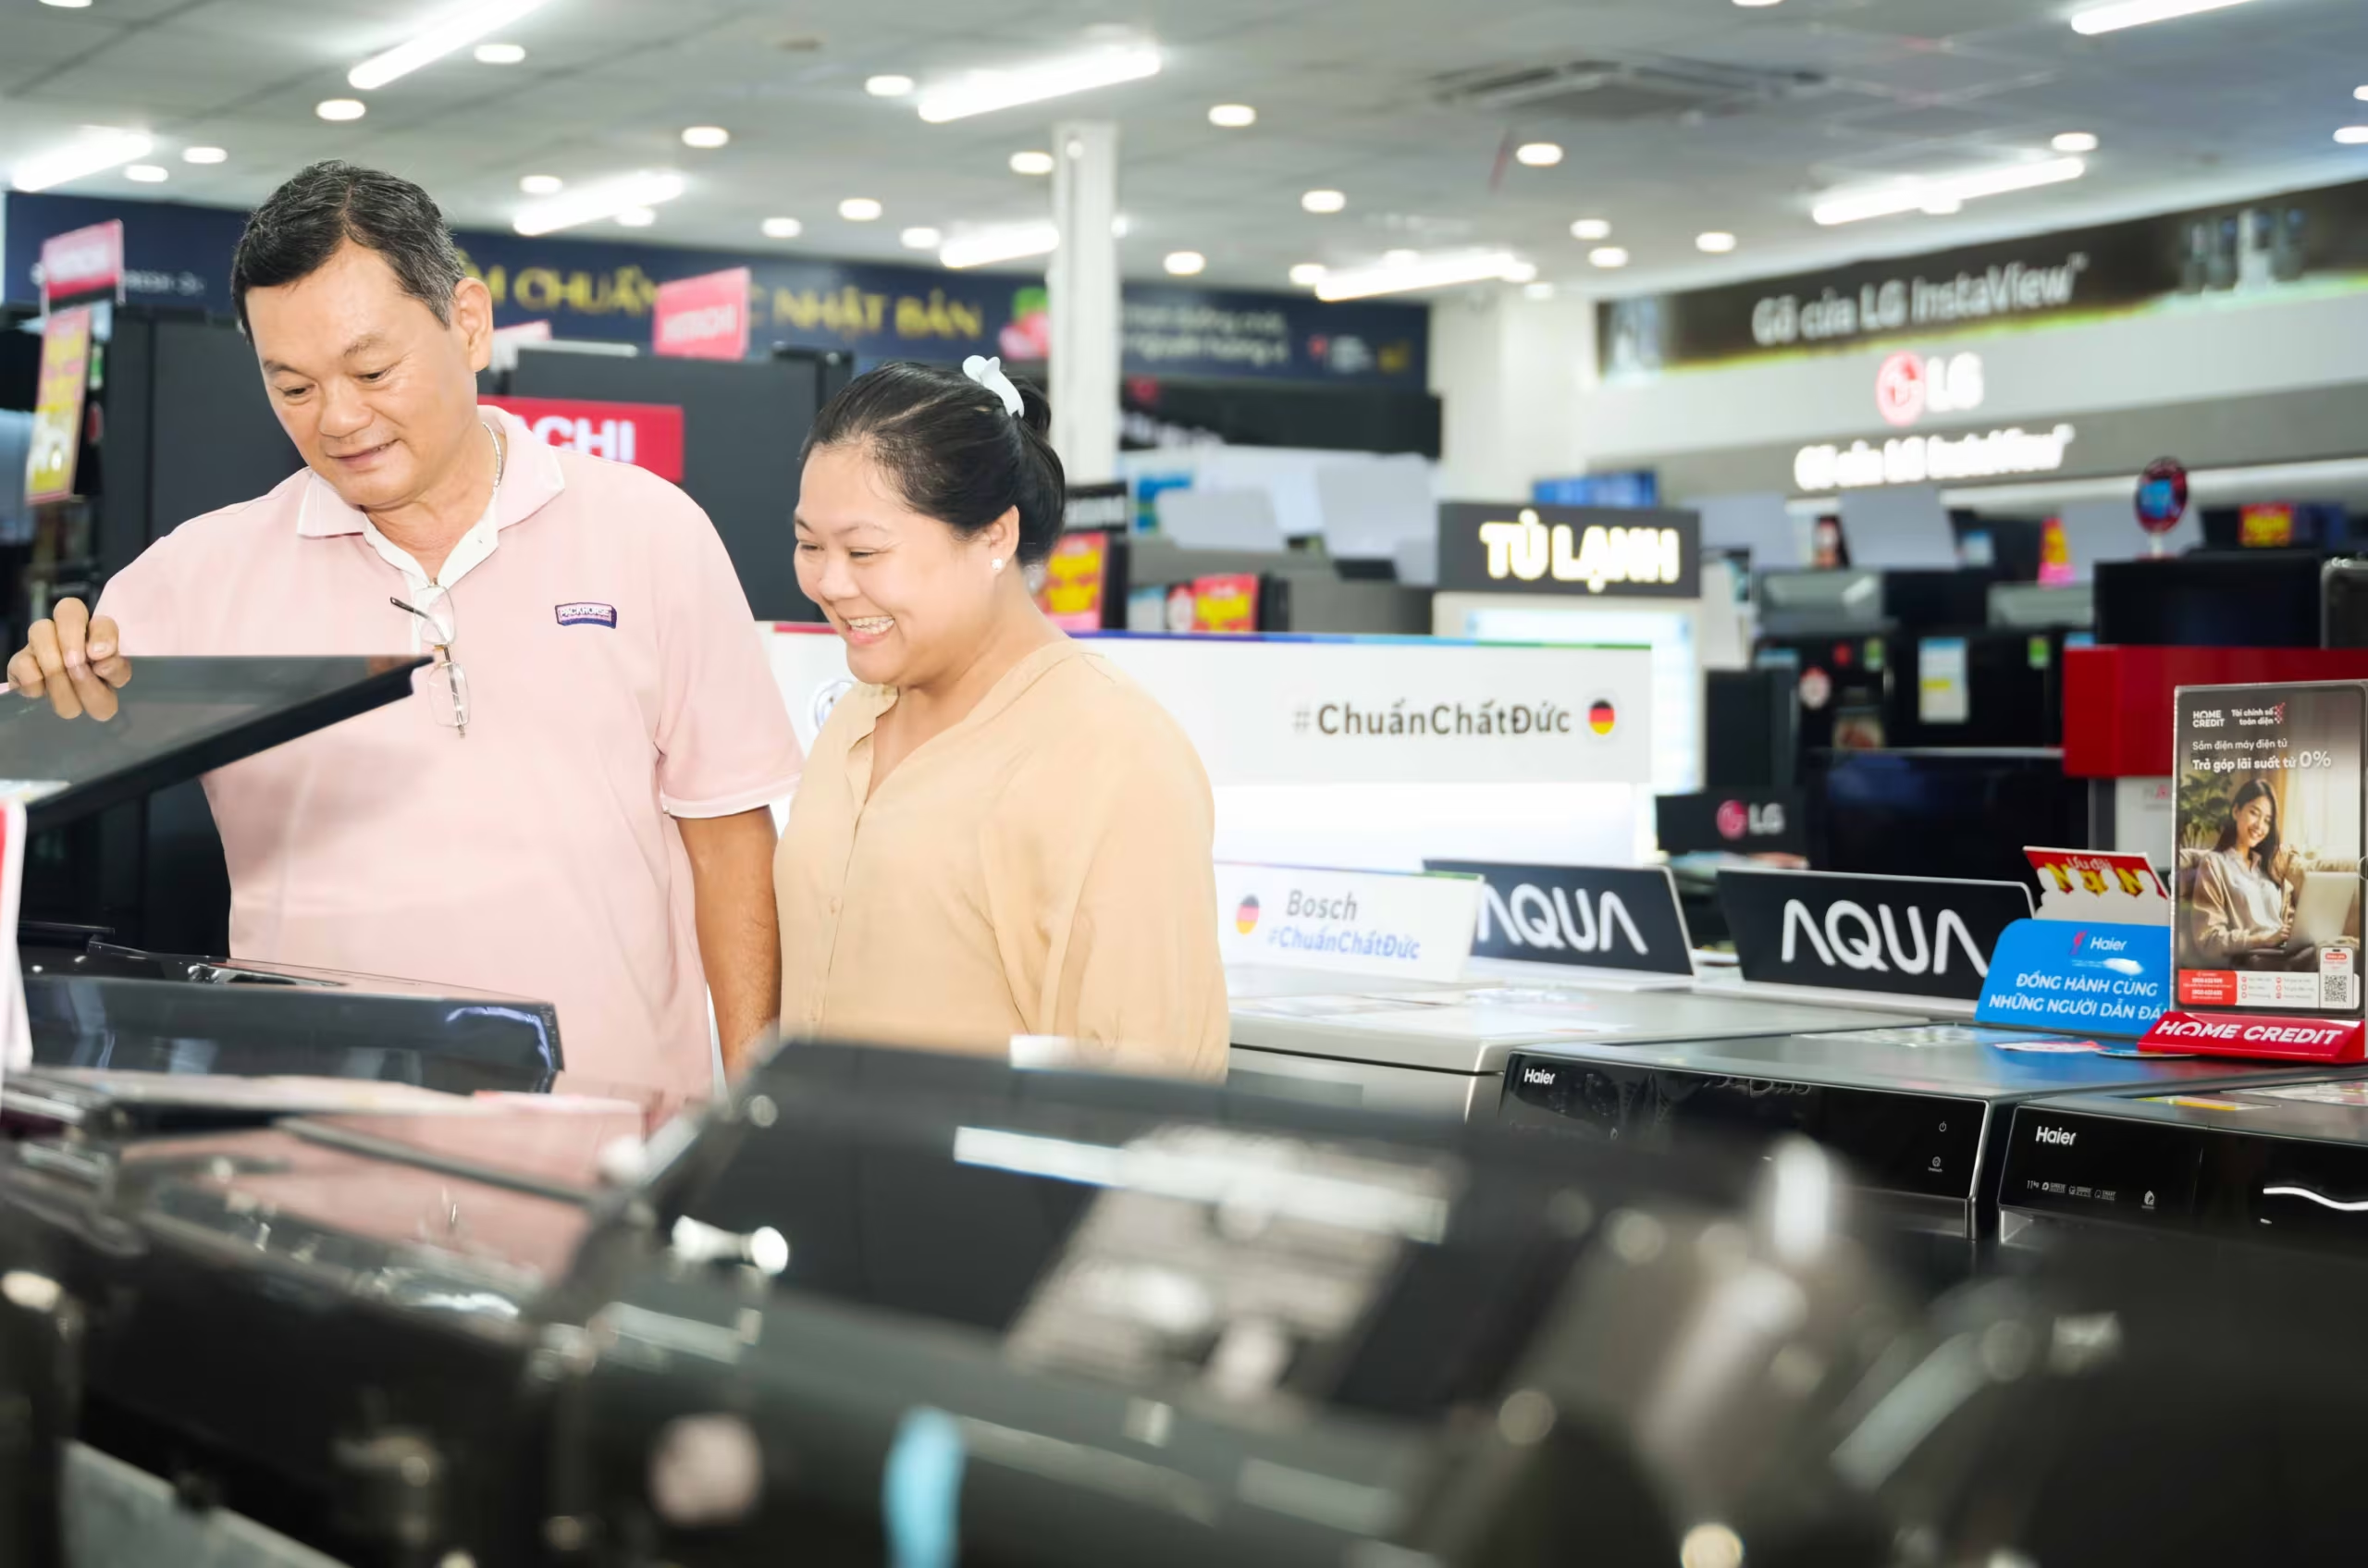
Thị trường vay tiêu dùng 2026 bùng nổ nhờ liên kết bán lẻ và giải pháp BNPL. Khám phá ngay xu hướng số hóa tín dụng và phân tích dữ liệu tăng trưởng mới nhất.
Thị trường vay tiêu dùng đang chứng kiến sự chuyển mình mạnh mẽ nhờ chiến lược liên kết sâu rộng với các hệ thống bán lẻ và sự bùng nổ của giải pháp mua trước trả sau.
Không còn gói gọn trong những thủ tục xét duyệt rườm rà tại chi nhánh, tín dụng tiêu dùng hiện nay đã len lỏi vào từng điểm chạm mua sắm của khách hàng. Sự giao thoa giữa định chế tài chính và các hệ sinh thái bán lẻ không chỉ đơn thuần là cung cấp vốn, mà là tạo ra một hành trình trải nghiệm mua sắm không đứt gãy.
BNPL và chiến lược “chiếm lĩnh” điểm bán của các ông lớn
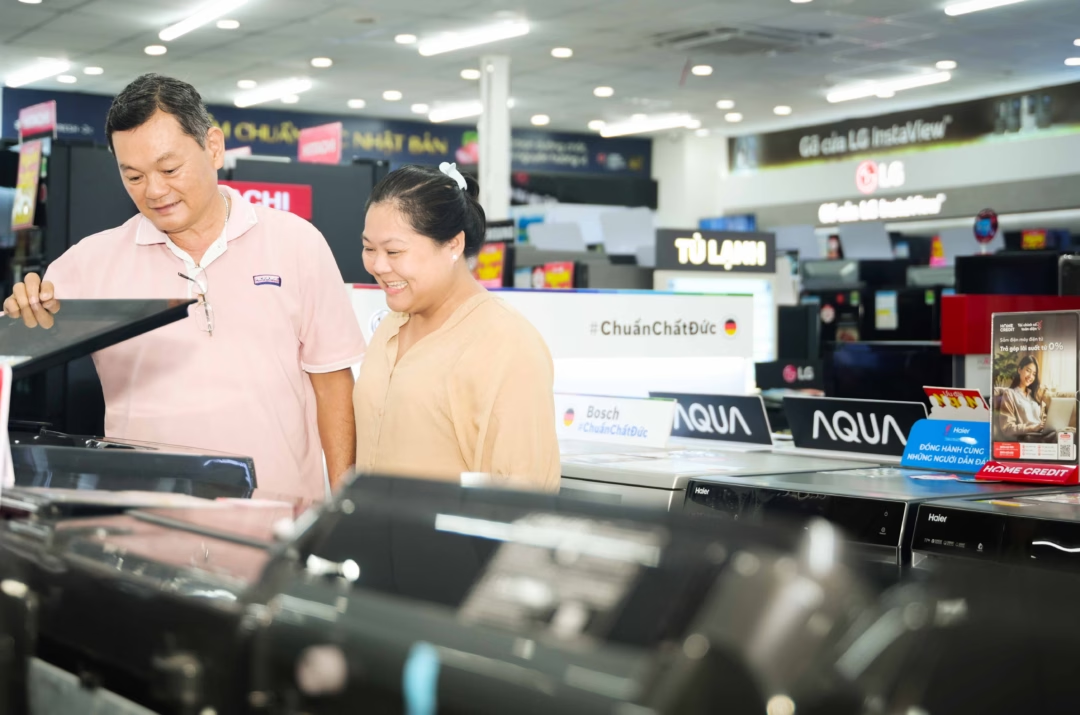
Điểm nhấn rõ nét nhất trong năm 2026 chính là sự phổ cập của mô hình Buy Now Pay Later (Mua trước trả sau - BNPL). Việc các tổ chức tín dụng “bắt tay” với các tập đoàn bán lẻ như Thế giới Di động hay Điện máy Xanh đã biến các điểm bán thành những “chi nhánh tín dụng thu nhỏ”.
Điển hình là dịch vụ MWG PayLater, một sản phẩm kết hợp giữa năng lực vận hành của Thế giới Di động và hạ tầng công nghệ từ Ngân hàng số Cake by VPBank. Với hạn mức lên tới 40 triệu đồng, quy trình phê duyệt chỉ mất 2 phút và tùy chọn trả góp lãi suất 0% kéo dài đến 18 tháng, rào cản tài chính đối với người mua hàng gần như bị xóa bỏ. Điều này tạo ra động lực tiêu dùng tức thì, đặc biệt với các mặt hàng điện tử và gia dụng giá trị cao.
Số hóa toàn diện: Khi khoản vay được giải ngân trong 10 phút
Công nghệ Fintech đã thay đổi hoàn toàn cuộc chơi. Thay vì nộp hồ sơ giấy và chờ đợi nhiều ngày, người dùng giờ đây thực hiện mọi thao tác trên smartphone. Home Credit là một ví dụ tiêu biểu với mô hình số hóa 100% hành trình khách hàng: phê duyệt tự động trong 3 phút và giải ngân chỉ sau 10 phút.
Đáng chú ý, xu hướng phổ cập tài chính (Financial Inclusion) đang mở rộng sang nhóm khách hàng trẻ. Cake by VPBank đã tiên phong cho phép người dùng từ 15 đến dưới 18 tuổi mở tài khoản trực tuyến thông qua eKYC. Để đảm bảo an toàn trong môi trường số, việc áp dụng tiêu chuẩn bảo mật khắt khe như PCI DSS 4.0.1 là minh chứng cho sự cam kết về tính tin cậy và minh bạch của các đơn vị cung cấp.
Phân tích dữ liệu: Sự tăng trưởng ấn tượng tại các đô thị lớn
Số liệu thực tế từ Ngân hàng Nhà nước (NHNN) chi nhánh Khu vực 2 cho thấy một bức tranh tăng trưởng đầy khả quan. Tính đến cuối tháng 3⁄2026, dư nợ tín dụng tiêu dùng tại TP. Hồ Chí Minh và Đồng Nai đạt hơn 1,6 triệu tỷ đồng, tăng 4% so với cuối năm 2025 và chiếm tới 27% tổng dư nợ khu vực.
Đi sâu vào cơ cấu dư nợ, có thể thấy nhu cầu nâng cấp đời sống đang tăng cao:
- Vay phục vụ đời sống: Đạt 652.400 tỷ đồng (tăng 6,4%).
- Vay mua sắm thiết bị gia đình: Tăng trưởng mạnh nhất với mức 8,31%, chiếm 19% tổng dư nợ tiêu dùng.
- Thấu chi và thẻ tín dụng: Đạt trên 11.000 tỷ đồng, bứt phá tăng 42,7% so với cùng kỳ.
Theo ông Nguyễn Đức Lệnh, Phó Giám đốc NHNN chi nhánh Khu vực 2, sự tăng trưởng này là kết quả tất yếu của một môi trường kinh tế ổn định kết hợp với sự cải tiến vượt bậc về phương thức cho vay điện tử.
Hướng tới “Tín dụng có trách nhiệm” để phát triển bền vững
Tuy nhiên, tăng trưởng nóng luôn đi kèm với rủi ro nợ xấu. Trong bối cảnh người tiêu dùng dễ dàng tiếp cận vốn, khái niệm “Tín dụng có trách nhiệm” trở thành kim chỉ nam cho các tổ chức tài chính như Home Credit trong năm 2026. Thay vì chạy theo số lượng, các đơn vị này đang tập trung cá nhân hóa sản phẩm dựa trên khả năng chi trả thực tế của khách hàng.
Việc chuyển dịch từ cho vay truyền thống sang hệ sinh thái số đa tiện ích — ví dụ như các chương trình hoàn tiền 10% cho ẩm thực — không chỉ giúp giữ chân khách hàng mà còn giúp tổ chức tín dụng hiểu rõ hơn hành vi chi tiêu để quản trị rủi ro hiệu quả hơn.
Lời kết: Sự kết hợp giữa công nghệ, mạng lưới bán lẻ và tư duy quản trị rủi ro hiện đại đang tạo ra một chu kỳ tăng trưởng mới cho thị trường vay tiêu dùng. Tuy nhiên, người dùng cần tỉnh táo trong việc quản lý tài chính cá nhân để không rơi vào bẫy nợ nần khi các giải pháp vay vốn trở nên quá dễ dàng.
Bạn đánh giá thế nào về xu hướng “Mua trước trả sau” hiện nay? Liệu nó là công cụ hỗ trợ tài chính thông minh hay là tác nhân thúc đẩy chi tiêu quá độ? Hãy chia sẻ góc nhìn của bạn cùng chúng tôi!
Câu hỏi thường gặp (FAQ)
Mua trước trả sau (BNPL) khác gì với vay tiêu dùng truyền thống?BNPL thường có quy trình phê duyệt tức thì tại điểm bán, hạn mức nhỏ hơn và thường có các gói lãi suất 0% ngắn hạn, trong khi vay truyền thống yêu cầu hồ sơ chặt chẽ và thời gian xét duyệt lâu hơn.
Tại sao dư nợ vay mua sắm thiết bị gia đình lại tăng mạnh trong năm 2026?Do sự kết hợp giữa nhu cầu nâng cao chất lượng sống của hộ gia đình và các chương trình liên kết trả góp 0% tại các chuỗi bán lẻ lớn, giúp giảm áp lực tài chính tức thời.
Tín dụng có trách nhiệm là gì?Là việc tổ chức tín dụng thiết kế sản phẩm và hạn mức cho vay dựa trên khả năng chi trả thực tế của khách hàng, nhằm ngăn chặn tình trạng nợ quá hạn và bảo vệ người vay.
Câu hỏi thường gặp
Mua trước trả sau (BNPL) khác gì với vay tiêu dùng truyền thống?
BNPL thường có quy trình phê duyệt tức thì tại điểm bán, hạn mức nhỏ hơn và thường có các gói lãi suất 0% ngắn hạn, trong khi vay truyền thống yêu cầu hồ sơ chặt chẽ và thời gian xét duyệt lâu hơn.
Tại sao dư nợ vay mua sắm thiết bị gia đình lại tăng mạnh trong năm 2026?
Do sự kết hợp giữa nhu cầu nâng cao chất lượng sống của hộ gia đình và các chương trình liên kết trả góp 0% tại các chuỗi bán lẻ lớn, giúp giảm áp lực tài chính tức thời.
Tín dụng có trách nhiệm là gì?
Là việc tổ chức tín dụng thiết kế sản phẩm và hạn mức cho vay dựa trên khả năng chi trả thực tế của khách hàng, nhằm ngăn chặn tình trạng nợ quá hạn và bảo vệ người vay.
Quy trình & thành phần
Giá Vàng Hôm Nay 8/5: Thế Giới Lao Dốc Mạnh, Vàng SJC Đứng Yên
Giá vàng hôm nay 8/5 chứng kiến cú đảo chiều giảm sâu của thị trường thế giới, trong khi vàng SJC và vàng nhẫn trong nước đứng yên. Xem ngay phân tích chi tiết!
TCB chi gần 5.000 tỷ trả cổ tức: Chiến lược tăng vốn mạnh mẽ 2026
Techcombank dự kiến chi gần 5.000 tỷ đồng trả cổ tức tiền mặt 7% và tăng vốn điều lệ lên hơn 113.000 tỷ đồng. Xem chi tiết lộ trình chi trả và chiến lược TCB tại đây!
Giá xăng dầu hôm nay 28/4: Dầu Brent chạm đỉnh 2 tuần do căng thẳng Iran
Giá xăng dầu hôm nay 28/4 biến động mạnh khi dầu Brent chạm đỉnh 2 tuần do bế tắc đàm phán Mỹ-Iran. Cập nhật chi tiết giá dầu thế giới và giá xăng trong nước mới nhất.
VIB chi hơn 3.000 tỷ đồng trả cổ tức: Chiến lược tăng trưởng 2026
Ngân hàng VIB chốt phương án trả cổ tức năm 2025 với tỷ lệ 9% tiền mặt và 9,5% cổ phiếu thưởng. Xem chi tiết lịch chốt quyền và mục tiêu lợi nhuận 2026 tại đây.